DMI Consultant ถอดบทเรียน “น้ำท่วม–ไฟไหม้–แผ่นดินไหว” สะเทือนภาคการผลิต ชี้ทางแก้ 10 ปัญหาเคลมประกันโรงงาน พร้อม 4 กลยุทธ์รักษาสิทธิผู้ประกอบการ
อุทกภัย อัคคีภัย แผ่นดินไหว อุบัติเหตุ และเหตุที่ทำให้สายการผลิตหยุดชะงัก สามารถสร้างความเสียหายต่อโรงงานและธุรกิจเป็นมูลค่าสูง การทำประกันภัยความเสี่ยงภัยทรัพย์สิน หรือ Industrial All Risks (IAR) จึงเป็นเครื่องมือสำคัญในการบริหารความเสี่ยงและลดผลกระทบทางการเงินขององค์กร ภายใต้ขอบเขตและเงื่อนไขของกรมธรรม์
อย่างไรก็ตาม ผู้ประกอบการจำนวนไม่น้อยยังประสบปัญหาเมื่อต้องเรียกร้องค่าสินไหม ตั้งแต่กระบวนการพิจารณาที่ใช้เวลานาน เอกสารไม่ครบถ้วน การตั้งทุนประกันต่ำกว่ามูลค่าทรัพย์สิน ไปจนถึงความไม่เข้าใจข้อยกเว้นและหลักเกณฑ์การชดใช้
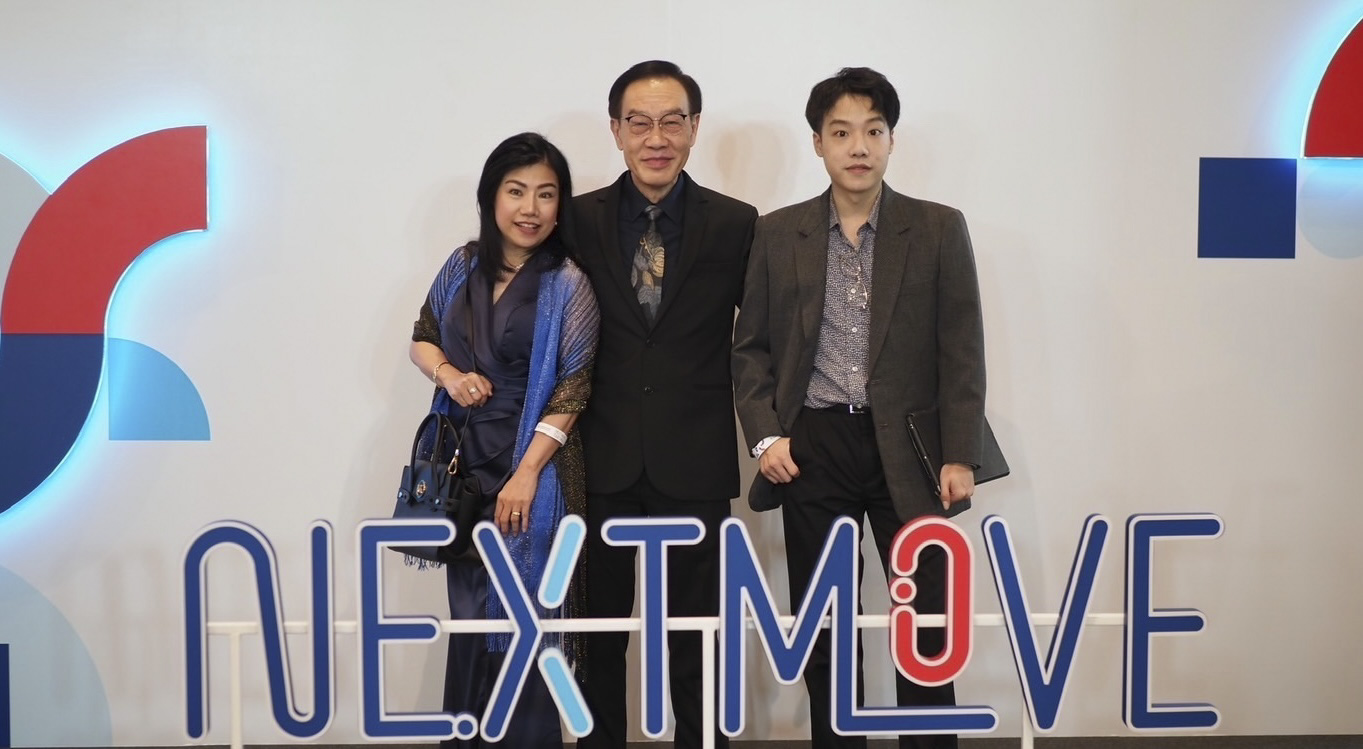
ในการนี้คณะผู้บริหาร บริษัท DMI Consultant บริษัทที่ปรึกษาด้านการจัดการความเสี่ยงและประกันภัยองค์กร ได้ร่วมแบ่งปันมุมมองและถอดบทเรียนผ่านการให้สัมภาษณ์พิเศษในงาน NEXTMOVE TOGETHER โดยได้รวบรวม 10 ข้อสงสัยสำคัญเกี่ยวกับการเคลมประกันโรงงาน เพื่อช่วยให้ผู้ประกอบการเตรียมความพร้อมและรักษาสิทธิประโยชน์ตามกรมธรรม์ได้อย่างถูกต้อง
ไข 10 ข้อสงสัยเกี่ยวกับการเคลมประกันโรงงาน
- ทำไมการเคลมประกันโรงงานจึงใช้เวลานาน ความเสียหายของโรงงานมักมีมูลค่าสูงและเกี่ยวข้องกับทรัพย์สินหลายประเภท บริษัทประกันภัยจึงอาจแต่งตั้งผู้ประเมินวินาศภัย หรือ Loss Adjuster เพื่อตรวจสอบสาเหตุ ความเสียหาย และเอกสารด้านวิศวกรรมและบัญชี หากไม่มีทะเบียนทรัพย์สิน รายงานสต็อก หรือหลักฐานการซื้อเครื่องจักรที่เป็นระบบ กระบวนการพิจารณาอาจใช้เวลานานขึ้น
- Underinsurance หรือทุนประกันไม่เพียงพอเกิดจากอะไร เกิดจากการกำหนดทุนประกันต่ำกว่ามูลค่าทรัพย์สินที่ควรเอาประกัน หากกรมธรรม์มี Average Clause บริษัทประกันภัยอาจจ่ายค่าสินไหมตามสัดส่วน เช่น ทรัพย์สินมีมูลค่า 100 ล้านบาท แต่ทำประกันไว้ 50 ล้านบาท เมื่อเกิดความเสียหาย 20 ล้านบาท อาจได้รับค่าสินไหมประมาณ 10 ล้านบาท ก่อนหักค่าเสียหายส่วนแรกและรายการอื่นตามเงื่อนไขกรมธรรม์
- ความเสียหายจาก Business Interruption คำนวณอย่างไร การชดเชยไม่ได้พิจารณาจากยอดขายที่หายไปเพียงอย่างเดียว แต่คำนวณตามหลักเกณฑ์ในกรมธรรม์ เช่น กำไรขั้นต้นที่สูญเสีย ค่าใช้จ่ายคงที่ และค่าใช้จ่ายเพิ่มเติมที่จำเป็น โดยใช้ข้อมูลจากงบการเงิน รายงานยอดขาย ต้นทุนการผลิต และระยะเวลาที่ธุรกิจได้รับผลกระทบ
- ความเสียหายบางส่วนและความเสียหายสิ้นเชิงต่างกันอย่างไร ความเสียหายบางส่วน หรือ Partial Loss มักพิจารณาจากค่าซ่อม ค่าอะไหล่ และค่าแรง ส่วนความเสียหายสิ้นเชิง หรือ Total Loss จะพิจารณาตามฐานมูลค่าที่ระบุในกรมธรรม์ เช่น มูลค่าปัจจุบันหรือมูลค่าทดแทนใหม่
- ทำไมเครื่องจักรเก่าจึงอาจถูกหักค่าเสื่อมราคา หากกรมธรรม์ชดใช้ตามมูลค่าปัจจุบัน บริษัทประกันภัยอาจนำอายุและสภาพของเครื่องจักรมาคำนวณค่าเสื่อม การกำหนดเงื่อนไข Replacement Cost หรือ Reinstatement Value อาจช่วยให้ประเมินจากต้นทุนการจัดหาเครื่องจักรใหม่ แต่ผู้เอาประกันต้องมีทุนประกันเพียงพอและปฏิบัติตามเงื่อนไขที่กำหนด
- เมื่อเกิดเหตุ สามารถซ่อมหรือทำความสะอาดพื้นที่ก่อนได้หรือไม่ ควรแจ้งบริษัทประกันภัยและผู้เกี่ยวข้องโดยเร็ว พร้อมบันทึกภาพและวิดีโอความเสียหายก่อนเคลื่อนย้ายหรือซ่อมแซม หากเป็นเหตุฉุกเฉินสามารถดำเนินการเพื่อรักษาชีวิต ป้องกันอันตราย และลดความเสียหายได้ แต่ต้องเก็บหลักฐาน ใบเสนอราคา ใบเสร็จ และรายละเอียดการดำเนินงานไว้ครบถ้วน
- สต็อกสินค้าที่เสียหายประเมินมูลค่าอย่างไร วัตถุดิบอาจประเมินจากต้นทุนในการจัดหาทดแทน ส่วนสินค้าระหว่างผลิตและสินค้าสำเร็จรูปจะพิจารณาจากต้นทุนวัตถุดิบ ค่าแรง และค่าใช้จ่ายในการผลิต ทั้งนี้ขึ้นอยู่กับฐานการประเมินและเงื่อนไขของกรมธรรม์
- เอกสารใดช่วยให้การเคลมรวดเร็วขึ้น เอกสารสำคัญ ได้แก่ ทะเบียนทรัพย์สิน รายงานสต็อก หลักฐานการซื้อเครื่องจักร แบบแปลนอาคาร รายงานการบำรุงรักษา งบการเงิน รายงานยอดขาย รวมถึงกรมธรรม์และเอกสารแนบท้าย โดยควรสำรองข้อมูลไว้นอกพื้นที่โรงงานหรือจัดเก็บในระบบดิจิทัล
- ควรเตรียมตัวอย่างไรก่อนทำประกัน ผู้ประกอบการไม่ควรพิจารณาจากเบี้ยประกันเพียงอย่างเดียว แต่ต้องตรวจสอบขอบเขตความคุ้มครอง ข้อยกเว้น ค่าเสียหายส่วนแรก ฐานการประเมินทรัพย์สิน และระยะเวลาชดใช้กรณีธุรกิจหยุดชักงัก พร้อมทบทวนทุนประกันก่อนต่ออายุกรมธรรม์
- เหตุใดจึงควรมีที่ปรึกษาด้านสินไหม ที่ปรึกษาด้านสินไหม หรือ Claims Advocate ทำหน้าที่ช่วยตรวจสอบเงื่อนไข จัดเตรียมหลักฐาน ประสานผู้เชี่ยวชาญ และชี้แจงข้อเรียกร้องกับบริษัทประกันภัยและ Loss Adjuster เพื่อให้การพิจารณาเป็นไปจากข้อมูลที่ครบถ้วนและสอดคล้องกับสิทธิในกรมธรรม์
DMI Consultant แนะ 4 กลยุทธ์บริหารความเสี่ยงเชิงรุก คุณชวลิต ฉันทาปกรณ์ ผู้บริหาร บริษัท DMI Consultant ได้เน้นย้ำถึงแนวทางสำหรับโรงงานอุตสาหกรรมในยุคปัจจุบันผ่านการสัมภาษณ์ในงาน NEXTMOVE TOGETHER ไว้ 4 ประการ ได้แก่:
- จัดทำ Risk Survey เป็นประจำ – ตรวจสอบระบบไฟฟ้า เครื่องจักร ระบบดับเพลิง และพื้นที่เสี่ยง พร้อมติดตามการปรับปรุงแก้ไขอย่างเป็นรูปธรรม
- ทบทวนมูลค่าทรัพย์สินและทุนประกัน – ทุก 1–2 ปี หรือเมื่อมีการลงทุนเพิ่มเติม เพื่อให้ทุนประกันสอดคล้องกับมูลค่าทรัพย์สินและต้นทุนในการจัดหาทดแทน
- จัดทำ Emergency & Claim Response Protocol – กำหนดขั้นตอนแจ้งเหตุ บันทึกหลักฐาน แยกทรัพย์สินเสียหาย และจัดเก็บเอกสารค่าใช้จ่ายให้ชัดเจน
- จัดให้มีผู้ดูแลสิทธิของผู้เอาประกัน – เพื่อร่วมตรวจสอบพื้นที่ วิเคราะห์เงื่อนไขกรมธรรม์ และประสานข้อมูลกับบริษัทประกันภัยและ Loss Adjuster
“การบริหารความเสี่ยงไม่ควรเริ่มต้นในวันที่เกิดเหตุ แต่ต้องเริ่มตั้งแต่การสำรวจความเสี่ยง การกำหนดทุนประกัน และการเตรียมหลักฐานให้พร้อม DMI Consultant ทำหน้าที่ช่วยตรวจสอบเงื่อนไข จัดระบบข้อมูล และสนับสนุนการเจรจา เพื่อให้ผู้ประกอบการได้รับสิทธิประโยชน์อย่างเหมาะสมภายใต้ความคุ้มครองของกรมธรรม์” คุณชวลิต กล่าวทิ้งทายในงาน NEXTMOVE TOGETHER